Платежные терминалы для карты: чип, NFC или магнитная полоса?
Когда карта не срабатывает при прикладывании, терминал обычно предлагает вставить её. Иногда кассир просит провести пластиком по считывателю.
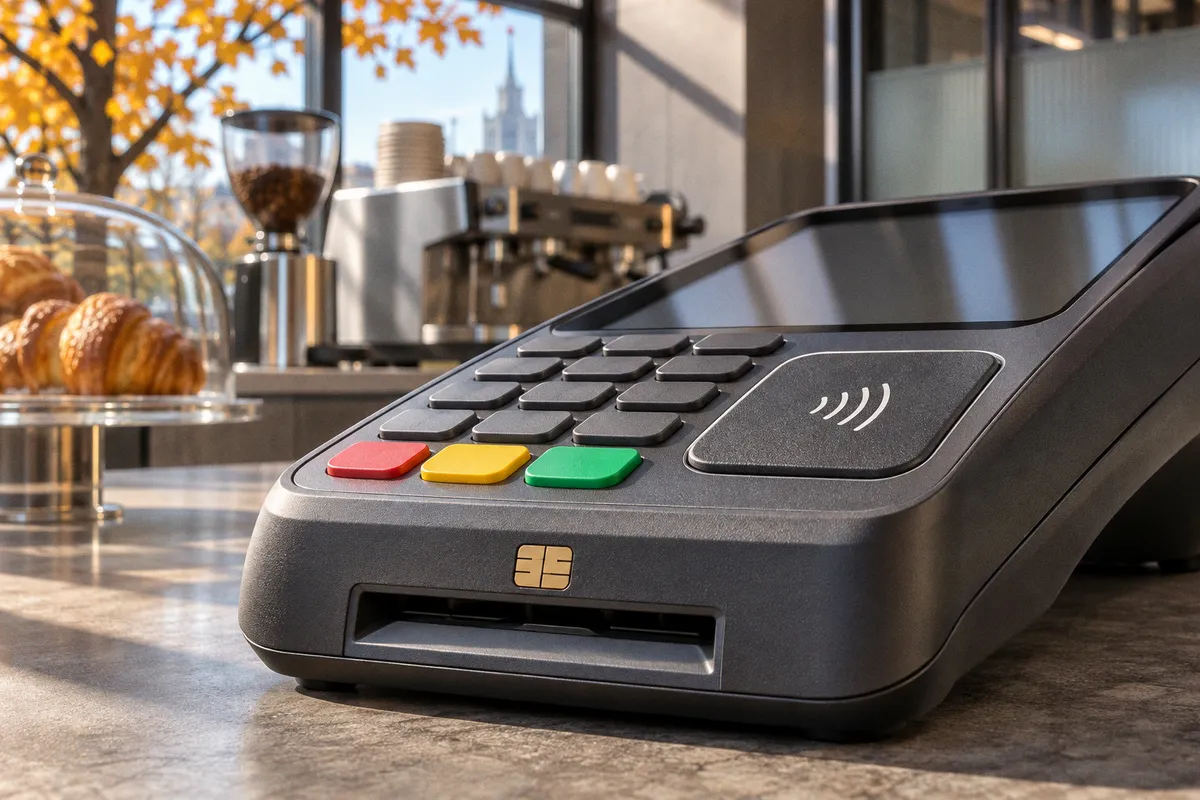
Для покупателя это выглядит как три способа сделать одно и то же, но терминал получает данные разными путями и обрабатывает их по разным правилам.
Поэтому вопрос «как работает оплата картой через терминал» состоит из двух частей. Первая: как устройство считывает карту — через контактный чип, бесконтактный интерфейс или магнитную полосу. Вторая: как проверяются сама операция и держатель карты. Способ чтения не предопределяет, потребуется ли PIN и одобрит ли банк платеж.
Три режима чтения карты: что передаёт терминал
У обычной банковской карты могут быть сразу несколько интерфейсов. Магнитная полоса считывается при проведении карты через ридер. Контактный чип обменивается данными с терминалом, когда карту вставляют в слот. Бесконтактный чип передаёт данные на небольшом расстоянии, когда карту прикладывают к ридеру.
| Режим | Что делает клиент | Как терминал получает данные |
|---|---|---|
| Магнитная полоса | Проводит карту через считыватель | Считывает данные с магнитной дорожки |
| Контактный EMV-чип | Вставляет карту в слот | Обменивается данными с чипом через контакты |
| Бесконтактный EMV-чип | Прикладывает карту к ридеру | Получает данные по радиоканалу ближнего действия |
EMV — набор спецификаций для чиповых платежей. В контактном и бесконтактном сценариях чип участвует в формировании данных, связанных с конкретной операцией. В этом заключается важное отличие от простого считывания полосы: чиповая операция использует динамическую криптографическую защиту, а данные магнитной дорожки не работают по тому же принципу.
Сам терминал не «видит карту целиком». Он считывает данные через тот интерфейс, который задействован в конкретной попытке оплаты. Если клиент прикладывает карту, устройство пытается провести бесконтактную операцию. Если приложить не удалось или этот режим недоступен, терминал может предложить вставить карту. Это не означает, что NFC и чип принадлежат к разным классам карт: бесконтактная оплата тоже может выполняться с участием EMV-чипа.
На кассе переход между режимами обычно выглядит просто: экран подсказывает, приложить карту, вставить её или повторить попытку. Для клиента это способ понять, что именно сейчас ожидает терминал. Для торговой точки важно, чтобы подсказка соответствовала настройкам устройства и правилам приёма.
Чип, NFC и магнитная полоса описывают способы чтения карты. PIN и решение банка относятся к другим этапам оплаты.
Контактный EMV-чип: вставка карты и одноразовый код операции
При контактной оплате карта должна оставаться в считывателе, пока терминал и чип обмениваются данными. Чип участвует в формировании одноразовой криптограммы, связанной с конкретной транзакцией. Терминал передаёт необходимые данные дальше для обработки, а банк-эмитент использует их при проверке операции.
Одноразовый код не следует путать с PIN. Криптограмма формируется чипом в рамках платёжного обмена, а PIN, если он требуется, вводит держатель карты. Это разные элементы: первый относится к данным операции и защите платежа, второй служит одним из способов подтвердить, что карту использует её владелец.
Контактный сценарий особенно важен, когда бесконтактное чтение не срабатывает. Например, карта может быть приложена не к той зоне терминала, чехол или положение устройства мешает считыванию, либо сам ридер не принимает бесконтактные платежи. Терминал в таком случае предлагает вставить карту. Если чип повреждён или слот не может прочитать карту, оплата может завершиться отказом, даже если пластик внешне выглядит исправным.
Просьба не вынимать карту до завершения операции связана с обменом данными. Если выдернуть её раньше, терминал может показать ошибку, попросить повторить платёж или начать обработку заново. Пока устройство не сообщило об окончании операции, карта должна оставаться в слоте.
Для торговой точки контактное чтение важно как полноценный сценарий приёма, а не просто запасной вариант на случай сбоя NFC. В рабочей связке должны корректно функционировать слот, экранные подсказки и дальнейшая передача операции эквайеру. Если клиенту предлагают вставить карту, а терминал продолжает ожидать прикладывания, проблема может быть в том, как устройство перешло между режимами или как настроен кассовый сценарий.
Бесконтактная оплата: NFC связывает карту и терминал
NFC — технология связи на небольшом расстоянии. Она позволяет карте или другому платёжному устройству обмениваться данными с терминалом без физического контакта. В обычном сценарии покупатель прикладывает карту к зоне считывания и ждёт подтверждения на экране или звукового сигнала.
Выражение «терминал для бесконтактной оплаты картой» описывает устройство с подходящим ридером и программной поддержкой такого платежа. Сам факт наличия NFC-модуля ещё не отвечает на все вопросы: терминал должен быть настроен для приёма нужных типов платежей, а операция должна соответствовать правилам эквайера и платёжной системы.
При оплате смартфоном или часами данные могут передаваться через тот же бесконтактный интерфейс, но устройство не обязательно предъявляет терминалу номер карты в том же виде, что пластиковая карта. В мобильных кошельках для платежей часто используются токены, то есть заменители платёжных реквизитов. Поэтому привычное действие у кассы может скрывать разные детали обработки. Для покупателя главное практическое различие в том, что карту или устройство нужно поднести к ридеру, а затем выполнить подсказку терминала.
Бесконтактность не означает оплату без проверки. В зависимости от операции терминал может запросить PIN или другой способ проверки держателя. На решение влияют правила платёжной системы, рынок, настройки устройства и параметры конкретной транзакции. Поэтому нет единого порога, который можно без оговорок применить ко всем картам и странам.
Если бесконтактный платёж не проходит, не всегда нужно сразу пробовать другой способ. Сначала стоит проверить, приложена ли карта к зоне считывания и успел ли терминал завершить попытку. Если экран предлагает вставить карту, это уже конкретная инструкция: устройство переключает операцию на контактный EMV-интерфейс. Повторное прикладывание в такой момент может лишь запустить новую попытку и запутать ход оплаты.
Магнитная полоса банковской карты: когда терминал просит вставить чип
При оплате по полосе карту проводят через считыватель. Терминал считывает данные с магнитной дорожки, поэтому клиенту нужно провести карту так, чтобы ридер успел её прочитать. Если провести слишком быстро, слишком медленно или не той стороной, устройство может попросить повторить действие.
Полоса отличается от чипа не только способом физического чтения. Она не формирует одноразовую криптограмму так, как это происходит в EMV-операции. Это не означает, что любая транзакция по полосе автоматически недействительна или что правила одинаковы во всех странах. Допустимые сценарии зависят от рынка, платёжной системы, карты и конфигурации терминала.
Если карта оснащена чипом, терминал может отказаться принимать её по полосе и предложить вставить. Такая логика нужна, чтобы направить операцию в поддерживаемый чиповый сценарий, а не обходить его без причины. Для покупателя это выглядит как просьба повторить платёж другим способом. Кассиру важно следовать подсказке устройства, а не пытаться сразу провести карту по полосе после отказа чипа.
Полоса может оставаться актуальной там, где её приём предусмотрен правилами и оборудованием, например для карт или ситуаций, не поддерживающих чиповое чтение. Но считать её универсальной заменой чипу нельзя. Если терминал предлагает вставить карту, это обычно означает, что следующим ожидаемым действием будет контактное чтение, а не проведение полосой.
Поддержка трёх режимов зависит от модели терминала и условий работы. Одно устройство может принимать контактные и бесконтактные платежи, другое поддерживать также магнитный считыватель. Надпись о приёме карт сама по себе не показывает, какие именно интерфейсы доступны: это нужно уточнять при выборе оборудования и подключении эквайринга.
PIN и авторизация: способ чтения не определяет проверку держателя
Чтение карты, проверка держателя и авторизация платежа связаны, но это не одно действие. Сначала терминал получает данные через выбранный интерфейс. Затем может потребоваться проверка держателя, например ввод PIN. После этого операция направляется на авторизацию, и эмитент принимает решение с учётом имеющихся данных и правил обработки.
Поэтому вставленная карта не гарантирует, что PIN понадобится, а приложенная карта не гарантирует, что его не попросят. Одна бесконтактная покупка может пройти без ввода кода, а следующая потребовать PIN. Это зависит от применимых правил и настроек, а также от параметров самой операции. Само по себе такое различие не говорит о неисправности карты или терминала.
Если экран предлагает ввести PIN, следует ориентироваться на сообщение устройства. Если терминал просит вставить карту, нужно выполнить эту подсказку и дождаться результата. А если операция отклонена, повторная попытка другим способом не всегда решит проблему: отказ может быть связан с авторизацией, а не со способом считывания. В таком случае лучше проверить сообщение на экране и при необходимости обратиться в банк.
Для бизнеса техническое различие становится частью пользовательского опыта. Когда терминал ясно показывает, что делать дальше, клиент понимает, почему нужно вставить карту после неудачного прикладывания или ввести PIN после успешного чтения. Когда подсказки не соответствуют ситуации, кассир вынужден объяснять процесс на ходу, а очередь задерживается.
При выборе терминала стоит выяснить, какие сценарии он поддерживает и как ведёт себя при переходе между ними. Практический интерес представляют такие детали:
- принимает ли устройство контактные EMV-карты, бесконтактные карты и магнитную полосу;
- поддерживает ли ридер платежи смартфонами и другими NFC-устройствами;
- понятно ли терминал сообщает об ошибке чтения и следующем действии;
- корректно ли настроены проверки держателя и авторизация для рынка, где работает торговая точка;
- соответствует ли конфигурация требованиям эквайера и платёжных систем.
Вопрос «что лучше, чип или NFC?» не имеет одного ответа для всех операций. NFC удобен, когда бесконтактное чтение доступно и проходит без дополнительных действий. Контактный чип нужен, если терминал не принимает карту бесконтактно или сам предлагает вставить её. Магнитная полоса остаётся отдельным режимом, но при наличии чипа терминал может направить оплату именно в EMV-сценарий.
Для клиента ориентир прост: следовать подсказкам терминала и различать отказ чтения карты от отказа авторизации. В первом случае устройство может попросить приложить карту ещё раз или вставить её. Во втором смена способа чтения не обязательно поможет. Для торговой точки задача состоит в том, чтобы терминал поддерживал нужные способы приёма и понятно проводил клиента через каждый из них.