Платежный терминал в телефоне: как смартфон принимает карты
Когда продавцу нужно принять оплату, отдельный терминал может оказаться лишним устройством: его надо получить у эквайера, настроить, заряжать и держать под рукой.
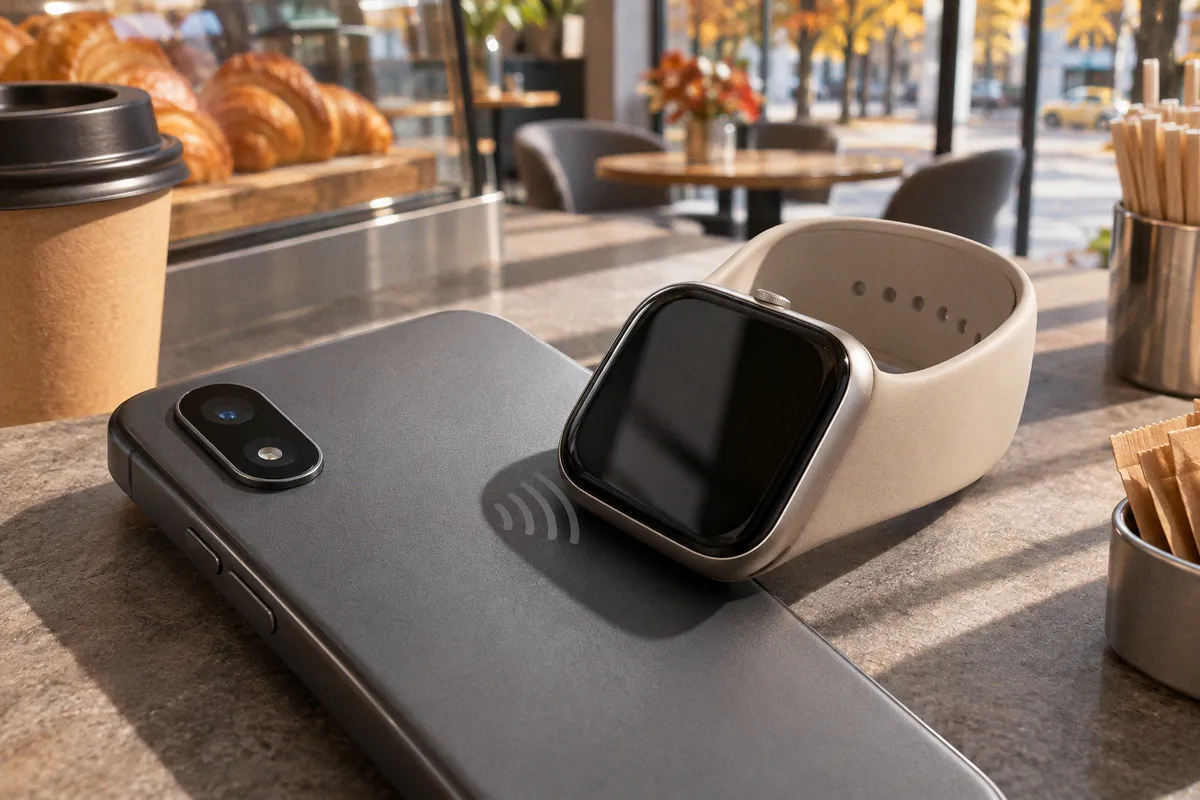
Платежный терминал в телефоне решает эту задачу иначе: подходящий смартфон с NFC становится точкой приема бесконтактных платежей, а обработку операции берет на себя специальное приложение и серверная инфраструктура.
Такой подход называют Tap on Phone или SoftPOS. Он удобен там, где платежи принимают нерегулярно, на выезде или в нескольких точках без стационарной кассы. Но одного NFC в характеристиках смартфона недостаточно. Для приема нужны совместимое устройство, специализированное платежное решение и инфраструктура, которая управляет безопасностью и обработкой транзакций.
Как смартфон продавца считывает карту
Телефон продавца работает как бесконтактный считыватель. Покупатель прикладывает к нему банковскую карту, смартфон с платежным кошельком или совместимое носимое устройство. NFC обеспечивает обмен данными на близком расстоянии, как при обычной бесконтактной оплате на терминале.
Важно различать два сценария. В одном телефон покупателя выступает кошельком и платит в магазине. В другом смартфон продавца принимает платеж. Tap on Phone относится ко второму сценарию: приложение запускают на устройстве, которое принадлежит продавцу или сотруднику точки.
Решение состоит из трех взаимосвязанных частей:
- Мобильное устройство продавца, то есть коммерчески доступный смартфон или планшет с NFC. В отраслевых материалах для таких устройств используется обозначение COTS.
- Платежное приложение, которое позволяет ввести сумму, начать операцию и передать необходимые данные по установленному процессу.
- Серверная среда, которая участвует в аттестации устройства и приложения, мониторинге и обработке платежей.
Поэтому выражение «телефон как платежный терминал» описывает целую систему, а не отдельную функцию в настройках. Телефон обеспечивает интерфейс и связь с картой, приложение управляет сценарием оплаты, а серверная часть связывает решение с платежной инфраструктурой.
NFC позволяет смартфону взаимодействовать с бесконтактной картой, но сам по себе не превращает его в платежный терминал.
Как проходит оплата от суммы до чека
Для продавца сценарий обычно короткий. Он открывает специальное приложение, вводит сумму и предлагает покупателю приложить карту или устройство к смартфону. После считывания платеж отправляется на обработку. Результат появляется в приложении, а чек можно направить покупателю по SMS или электронной почте; если у продавца есть принтер, чек можно распечатать.
С точки зрения пользователя этот процесс напоминает оплату на привычном POS-терминале: прикладывание карты, ожидание ответа, подтверждение успешной или отклоненной операции. Однако под капотом задействованы мобильное устройство, платежное приложение и серверная среда. На экране телефона может быть только сумма и статус, но результат зависит от всей цепочки.
Tap on Phone использует тот же процесс переключения платежа, что и традиционная POS-транзакция. Это не означает, что телефон обрабатывает платеж исключительно локально или заменяет собой весь эквайринг. Он выступает мобильной точкой приема, встроенной в существующую платежную схему.
Практический смысл заметен в сценариях, где важна мобильность. Курьер может принять оплату при доставке, специалист на выезде — после оказания услуги, а небольшая торговая точка — использовать смартфон как дополнительное место приема платежей. Для бизнеса это может упростить онбординг и снизить зависимость от отдельного оборудования. Для клиента сохраняется знакомый способ бесконтактной оплаты.
При этом экономика решения определяется условиями конкретного банка, эквайера или поставщика приложения. Универсальных тарифов, сроков зачисления и лимитов для всех SoftPOS-решений нет. Поэтому сравнивать стоит не только стоимость оборудования: существенны комиссия, порядок подключения, отчетность, поддержка и то, как платежи встроены в кассовый или учетный процесс.
Каким должно быть устройство
Универсального списка характеристик, который гарантирует работу любого решения, нет. Поставщик приложения определяет совместимость с моделями устройств и операционными системами. Поэтому смартфон с NFC не обязательно сможет принимать платежи: функция должна поддерживаться конкретным SoftPOS-решением, а устройство должно соответствовать его требованиям безопасности.
Перед подключением полезно выяснить у банка или поставщика несколько практических деталей:
- какие модели смартфонов и версии операционной системы поддерживаются;
- требуется ли определенная конфигурация устройства и какие условия могут помешать работе приложения;
- какие виды карт и кошельков принимаются;
- доступны ли ввод PIN и другие способы подтверждения держателя карты;
- как формируется чек и можно ли связать платежи с кассовым учетом;
- каковы тарифы, сроки зачисления и ограничения именно этого продукта.
Эти вопросы напрямую влияют на пользовательский путь. Если приложение несовместимо с телефоном сотрудника, онбординг затягивается. Если покупателю непонятно, куда прикладывать карту, появляются повторные попытки и очередь. А если чек и статус платежа не связаны с учетом продаж, бизнес получает ручную работу вместо ожидаемой бесшовности.
Положение NFC-антенны зависит от модели устройства. Иногда карта считывается быстрее у верхнего края корпуса, иногда зона расположена иначе. Поэтому поставщики рекомендуют уточнить положение антенны и обозначить место прикладывания карты. Небольшая подсказка на экране или наклейка рядом с камерой способны уменьшить число неудачных касаний и сделать прием оплаты понятнее.
Безопасность и требования PCI
Прием платежей на обычном мобильном устройстве требует специальных мер защиты. В модели Tap on Phone безопасность обеспечивается не только самим смартфоном: участвуют приложение и серверная среда, которая может аттестовать устройство, отслеживать его состояние и обрабатывать платежи. В платежном процессе также применяются технологии безопасности и шифрования EMV.
Это важно для понимания границ решения. Наличие NFC не подтверждает безопасность самостоятельно, а установка приложения неизвестного происхождения не дает оснований принимать платежи. Бизнесу нужна система, разработанная для мобильного приема карт и работающая в рамках требований платежной безопасности.
Для мобильного приема на коммерческих устройствах PCI SSC развивает стандарт MPoC. Он объединяет требования к бесконтактному приему платежных данных и вводу PIN на мобильных COTS-устройствах. Стандарт предусматривает разные каналы приема платежей и способы проверки держателя карты.
По состоянию на 16 ноября 2026 года PCI SSC указывает MPoC как актуальное направление для новых решений мобильного приема платежей. Период, в течение которого принимались новые заявки по отдельным стандартам CPoC и SPoC, завершился 31 октября 2026 года. Существующие листинги продолжают действовать в рамках своего обычного жизненного цикла, но для новых заявок этот переход уже состоялся.
Для бизнеса это сигнал оценивать не только удобство приложения, но и то, как поставщик подтверждает соответствие решения актуальным требованиям. При этом стандарты PCI не означают абсолютной защиты от мошенничества или компрометации данных. Они задают требования и меры контроля, а фактическая надежность зависит от реализации и эксплуатации всей системы.
SoftPOS и отдельный терминал: что меняется
Оба варианта позволяют принять бесконтактную оплату, но устроены по-разному. Отдельный POS-терминал — специальное оборудование. SoftPOS использует подходящий смартфон или планшет, а платежную функцию обеспечивает приложение и связанная с ним серверная инфраструктура.
| Параметр | SoftPOS на смартфоне | Отдельный POS-терминал |
|---|---|---|
| Оборудование | Подходящий смартфон или планшет с NFC | Специализированное платежное устройство |
| Запуск приема платежа | Через приложение на мобильном устройстве | Через программное обеспечение терминала |
| Мобильность | Удобно использовать на выезде и в разных точках | Зависит от модели и подключения терминала |
| Совместимость | Определяется поставщиком SoftPOS и требованиями к устройству | Определяется моделью терминала и настройками эквайера |
| Чек | Может отправляться по SMS или электронной почте; печать возможна при наличии принтера | Возможность печати зависит от модели |
| Инфраструктура | Приложение, устройство продавца и серверная среда | Терминал и инфраструктура эквайринга |
SoftPOS может быть удобен, когда платежи принимают на выезде или когда организации нужно быстро организовать дополнительную точку оплаты. Он также позволяет не выдавать каждому сотруднику отдельное специализированное устройство, если у них уже есть совместимые смартфоны и политика компании допускает их использование для приема платежей.
Отдельный терминал может оказаться практичнее в точке с постоянным потоком клиентов, где нужно выделенное оборудование и привычный рабочий процесс с кассой. Выбор зависит от того, где принимают оплату, сколько сотрудников работают с платежами и как устроен учет. Само наличие телефона не делает мобильный вариант автоматически дешевле: комиссии, обслуживание и условия зачисления нужно сравнивать по конкретным предложениям.
Для продукта важен и пользовательский опыт. Покупателю не нужно разбираться, какой именно тип устройства принимает оплату: он прикладывает карту так же, как к терминалу. Задача бизнеса — обеспечить понятное место касания, быстрое подтверждение операции и удобный чек. Если хотя бы один из этих элементов работает нестабильно, бесшовность исчезает, а нагрузка на сотрудников и поддержку растет.
Что рынок будет менять дальше
Переход от отдельного устройства к программному приему платежей расширяет выбор для бизнеса. Продавец получает возможность запускать прием карт там, где покупателю удобно платить, а банк или финтех-компания может встроить платежный сценарий в уже используемое приложение. Это влияет на онбординг, стоимость обслуживания точки и потенциальный отток: чем проще сотруднику принять оплату, тем меньше причин возвращаться к наличным или отправлять клиента к другой кассе.
Но конкуренция будет идти не только вокруг факта приема NFC. Значение получат совместимость с устройствами, понятное подключение, качество поддержки, интеграция с учетом и прозрачность тарифов. Для бизнеса платеж — часть операционного процесса, а не изолированное касание карты. Если оплата подтверждается, чек уходит клиенту, а данные без ручной сверки попадают в учет, мобильный формат дает реальную пользу.
В ближайший год SoftPOS, вероятно, будет развиваться прежде всего как дополнительный канал приема, который дополняет обычные терминалы. Стандарты, включая MPoC, будут задавать рамку для новых решений, а банки и поставщики станут конкурировать за удобство подключения и надежность ежедневной работы. Для пользователя итог прост: телефон продавца сможет принять бесконтактную карту, когда за NFC стоят совместимое приложение, корректно выстроенная платежная инфраструктура и ясный сценарий обслуживания.