Эволюция финтеха в Казахстане: как Единый QR меняет правила платежного рынка
По данным Almaty.tv, в Казахстане наконец решили ту самую боль, знакомую каждому из нас: открываете банковское приложение в кафе, а терминал работает только с QR-кодами конкурента — и вот вы уже…
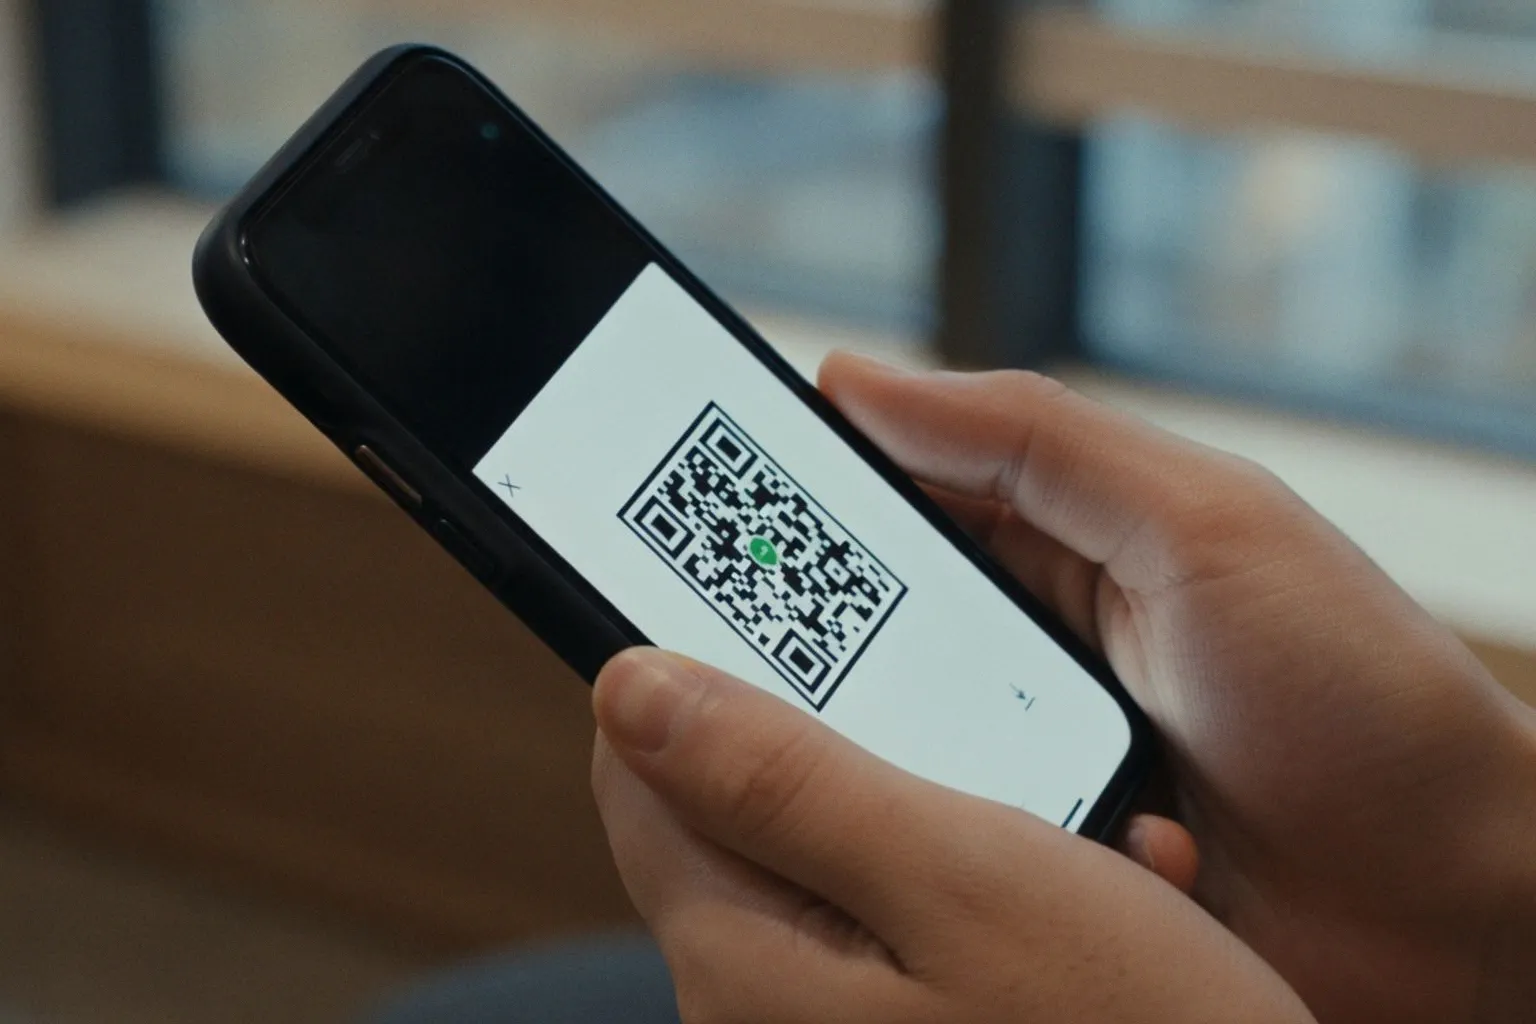
По данным Almaty.tv, в Казахстане наконец решили ту самую боль, знакомую каждому из нас: открываете банковское приложение в кафе, а терминал работает только с QR-кодами конкурента — и вот вы уже скачиваете чужое приложение, регистрируетесь, вводите реквизиты заново. В июле там заработал Единый QR, и за первые месяцы через него прошло более 20 миллионов транзакций на сумму порядка 500 миллиардов тенге, как отметил зампред Нацбанка Казахстана Бинур Жаленов. Для всего постсоветского финтеха это сигнал: бесшовность перестаёт быть маркетинговым обещанием и становится инфраструктурным стандартом.
Единый QR и переводы по номеру телефона
Суть механики проста и именно в этой простоте её сила: один и тот же QR-код в терминале распознаётся приложением любого банка страны. По словам Жаленова, это снимает с пользователя необходимость выбирать правильное приложение под конкретную точку, а для бизнеса означает, что клиент с чужим банковским приложением больше не превращается в потерянную продажу. Параллельно в стране заработали переводы по номеру телефона между всеми банками — фактически казахстанский рынок за пару месяцев прошёл путь, который многие страны СНГ только нащупывают. В регулируемом пространстве уже появились криптообменники, провайдеры платформ цифровых активов и организации, выпускающие стейблкоины — то есть инфраструктура строится сразу под несколько слоёв финансовых сервисов.
Платежи первой категории и новая конкуренция
С октября 2026 года в Казахстане вступают в силу нормы о платежных организациях первой категории. Как пояснила Жанар Самаева, глава Национальной платежной корпорации, такие компании смогут вести счета юридических лиц и получать доступ к национальной платежной инфраструктуре — то есть фактически зайти в нишу, где раньше безраздельно работали банки. Появление новых игроков с расширенным функционалом — это и новые рабочие места в финтехе, и импульс для городской экономики: как показывает влияние благоустройства и развития инфраструктуры на рынок труда, такие проекты заметно меняют структуру занятости и приток специалистов в города. Для нас с вами это означает сдвиг конкурентной карты: ставки на онбординге корпоративных клиентов, тарифы за приём платежей и качество расчётных сервисов могут заметно пересобраться уже в следующем квартале.
Антифрод с ИИ: цифры, которые меняют расклад
Третий заметный элемент казахстанской истории — Национальный Антифрод-центр, который с помощью искусственного интеллекта анализирует сотни тысяч операций в реальном времени и, по данным Almaty.tv, помог предотвратить мошеннические операции на 120 миллиардов тенге. Когда банки, регулятор и финтех-компании объединяют данные в один контур, скорость расследований вырастает в десятки раз — а значит, привычный сценарий, когда деньги уходят со счёта быстрее, чем клиент успевает что-то предпринять, начинает ломаться. Это тот случай, когда регуляторная воля превращается в конкретную метрику защиты клиента, и для нашего рынка такой кейс — ориентир того, как должна работать зрелая антифрод-инфраструктура.
В ближайший год мы увидим, как казахстанская модель становится ориентиром для соседей по СНГ: интероперабельный платёж по умолчанию, конкуренция не на уровне у кого свой QR, а на уровне пользовательского опыта и скорости расчётов, плюс единый антифрод-контур поверх всего рынка. Главный вопрос — подтянутся ли регуляторы соседних стран, потому что именно такой подход превращает платежи из продукта одного банка в общую инфраструктуру.