Eclipse Bank обновляет цифровые каналы обслуживания на платформе Lumin Digital
По данным FinTech Global, community lender из Луисвилля (Кентукки) переводит онлайн- и мобильные каналы на cloud-native платформу Lumin Digital.
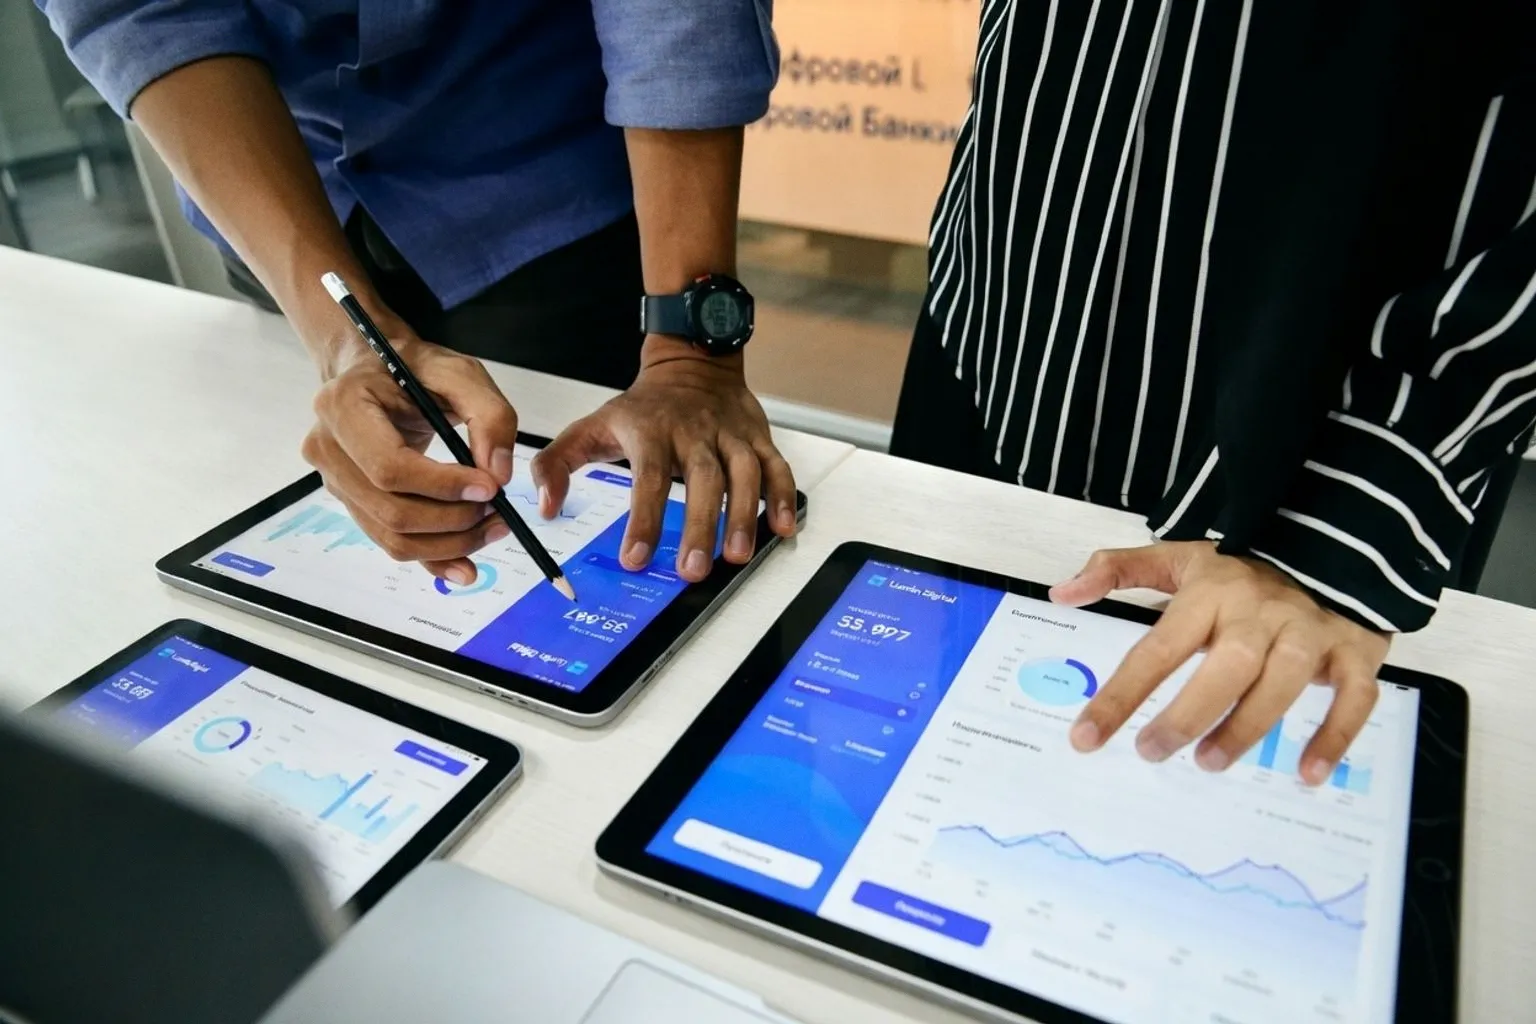
Eclipse Bank переходит на платформу Lumin Digital
Eclipse Bank меняет цифровой фронт. По данным FinTech Global, community lender из Луисвилля (Кентукки) переводит онлайн- и мобильные каналы на cloud-native платформу Lumin Digital. Миграция охватывает розничный и коммерческий сегменты; банк сохраняет лицензию, продуктовый портфель и офисную сеть — заменяется только интерфейсный и сервисный слой.
Архитектура решения
Lumin Digital позиционирует продукт как Compounding Growth Platform для банков и кредитных союзов. Архитектура — cloud-native, с единым пользовательским слоем между мобильным и веб-каналами. По данным вендора, платформа рассчитана на:
- Выпуск новых функций без перестройки фронта.
- Подключение сторонних сервисов через интеграционный слой.
- Адаптацию интерфейса к изменяющимся ожиданиям клиентов.
Eclipse Bank основан в 2005 году, работает как дочерняя структура Eclipse Bancorp. Сеть — три офиса в Луисвилле и один в Джонсон-Сити (Теннесси). Банк имеет статус SBA Preferred Lending Partner и обслуживает коммерческий, розничный и private banking. Текущий цифровой стек банка до перехода источник не детализирует.
Контекст для ниши
Сделка укладывается в общий тренд: community и regional банки США уходят от шаблонных цифровых решений в пользу кастомизированных платформ, способных сохранить клиентскую привязку. CEO Eclipse Bank Andrew Pyles определяет контракт как переход к кастомизированному цифровому слою, отвечающему подходу банка в офлайне. Со стороны Lumin CGO Kelley Michalik указывает, что для community lenders цифровой канал должен усиливать отношения с клиентом, а не размывать их.
Для вендора — расширение presence в целевом сегменте. Для Eclipse — замена интерфейса без изменения бизнес-модели и регуляторного статуса.
Риски и стоимость внедрения
Замена цифрового слоя в community bank — типовая операция со стандартным набором издержек:
- Vendor lock-in. Зависимость от roadmap поставщика и его тарифной политики на следующий лицензионный цикл.
- Интеграционная нагрузка. Стыковка с core banking и внутренними системами требует выделенного окна и ресурсов тестирования.
- Кастомизация и миграция. Брендирование UI, перенос клиентских данных, обучение персонала — расходы за рамками лицензии.
- Операционные риски. Параллельная работа старого и нового канала в период миграции создаёт окно для инцидентов.
Финансовые условия сделки и сроки перехода в открытом доступе отсутствуют.