Цифровой рубль с сентября 2026: шесть главных изменений для бизнеса
С 1 сентября 2026 года для части розничного бизнеса приём цифрового рубля становится обязательным.
Первый этап касается компаний с выручкой за 2025 год свыше 120 млн рублей, если на 1 января 2026 года у них был договор о приёме электронных средств платежа с системно значимым банком или банком, значимым на рынке платёжных услуг. Для таких продавцов это уже не вопрос о том, стоит ли добавлять новый способ оплаты: нужно подготовить кассовые и платёжные процессы к установленному требованию.
Изменения затрагивают сразу несколько уровней работы магазина. На кассе появится выбор способа оплаты через универсальный QR-код НСПК, изменится тарифная картина, а цифровые рубли потребуют отдельного отражения в учёте. При этом обязанности вводятся поэтапно, а значит, бизнесу важно смотреть не только на дату первого этапа, но и на собственную выручку, договоры с банками и характер продаж.
Правовые основания и порог выручки: кого затронул первый этап
Обязательный приём цифрового рубля закреплён федеральным законом. Первый этап начинается 1 сентября 2026 года и относится к торговым компаниям, выручка которых за предшествующий отчётный год, то есть за 2025-й, превысила 120 млн рублей. Дополнительно имеет значение, с каким банком у компании был заключён договор на приём электронных средств платежа на 1 января 2026 года: он должен быть системно значимым либо значимым на рынке платёжных услуг.
Последнее условие важно для определения круга затронутых компаний. Одного превышения порога выручки недостаточно, чтобы описать первую волну целиком: нужно учитывать и банковский договор. Поэтому проверка начинается с двух документов и дат: отчётности за 2025 год и действовавшего на начало 2026 года договора эквайринга или иного приёма электронных средств платежа.
Дальше требования распространяются на более широкий круг бизнеса. Со второго этапа, с 1 сентября 2027 года, в него входят банки с универсальной лицензией и компании с выручкой свыше 30 млн рублей. С 1 сентября 2028 года очередь доходит до банков с базовой лицензией и продавцов с выручкой от 20 млн рублей.
| Параметр | Первая волна, 1 сентября 2026 года | Вторая волна, 1 сентября 2027 года | Третья волна, 1 сентября 2028 года |
|---|---|---|---|
| Порог выручки для бизнеса | Свыше 120 млн рублей за 2025 год | Свыше 30 млн рублей | От 20 млн рублей |
| Категории банков | Системно значимые банки и банки, значимые на рынке платёжных услуг | Банки с универсальной лицензией | Банки с базовой лицензией |
| Комиссия за приём цифрового рубля | 0% до 31 декабря 2026 года, затем 0,3% с ограничением на сумму комиссии | Условия нужно учитывать по мере применения тарифа | Условия нужно учитывать по мере применения тарифа |
Трёхэтапный график оставляет бизнесу время на подготовку, но не отменяет необходимости разобраться в собственной категории заранее. Для сетевой компании задача может быть связана с обновлением программного обеспечения сразу в нескольких системах и точках продаж. Для отдельного магазина основная работа может свестись к настройке кассы, согласованию процесса с банком и обучению сотрудников. В обоих случаях начинать стоит с проверки применимости требования, а не с покупки нового оборудования.
Цифровой рубль остаётся третьей формой национальной валюты. Это не криптовалюта и не замена наличным, а форма рубля на платформе Банка России.
Универсальный QR-код НСПК и расчёт на кассе
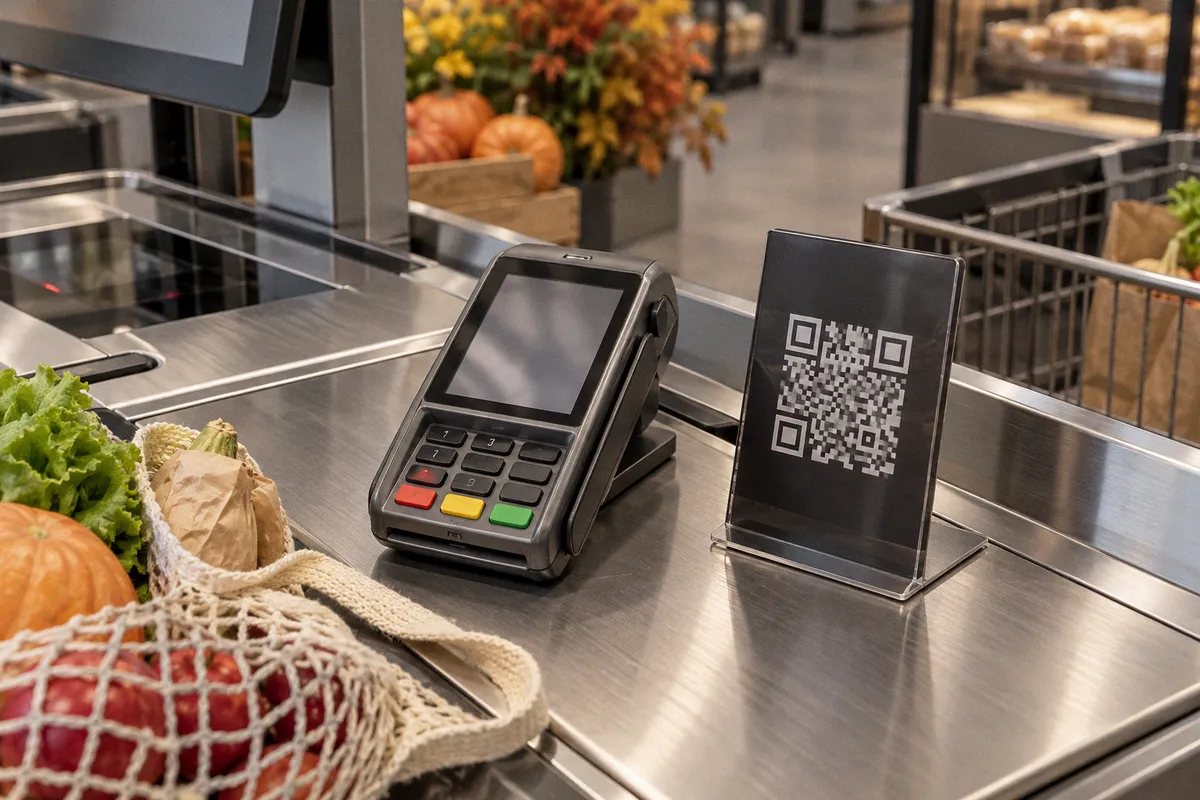
Важная часть изменений для розницы связана с универсальным платёжным QR-кодом НСПК. Покупатель сканирует код и выбирает доступный способ оплаты, в том числе СБП или цифровой рубль. Для продавца это означает, что цифровой рубль встраивается в знакомую кассовую точку, а выбор способа расчёта происходит на стороне покупателя.
Такой подход влияет на то, как устроен сам процесс оплаты. Магазину нужно обеспечить, чтобы касса или связанное с ней программное обеспечение корректно формировали платёжный запрос и передавали его на обработку. Сотруднику на кассе важно понимать, что покупатель может выбрать цифровой рубль, и знать, как действовать, если операция не проходит или покупатель меняет способ оплаты. Конкретные технические детали зависят от кассового решения и банка, через который организована работа.
Универсальный QR-код не означает, что покупатель обязан платить цифровыми рублями. Он сохраняет выбор между доступными вариантами, а обязанность продавца состоит в том, чтобы обеспечить приём в предусмотренных правилами случаях. Для бизнеса это принципиальное различие: новая форма оплаты добавляется к процессу, но сама по себе не отменяет существующие способы расчётов.
Обычно для такой интеграции речь идёт о программной настройке кассового или банковского ПО. Из этого не следует, что каждой торговой точке обязательно нужны новые POS-терминалы. Но и считать задачу простой установкой обновления заранее не стоит: кассовое программное обеспечение, платёжный интерфейс и учётная система должны передавать сведения согласованно. Если в компании несколько кассовых конфигураций, разные банки или собственная платёжная инфраструктура, каждый вариант нужно проверять отдельно.
Для интеграции цифрового рубля осенью 2026 года полезно заранее пройти обычный для платёжных изменений путь: определить ответственную команду, запросить у банка и поставщика кассового решения технические условия, проверить тестовый сценарий оплаты и сверить, как операция попадёт в отчёты. Это не отдельная обязанность из закона, а практический способ избежать ситуации, когда способ оплаты формально появился в меню, но кассир не может завершить расчёт или бухгалтерия не понимает, как его обработать.
Льготный период и тариф 0,3%
До 31 декабря 2026 года комиссия за операции в цифровых рублях установлена на нулевом уровне. С 1 января 2027 года тариф для продавца составляет 0,3% от суммы платежа, но не более 1 500 рублей за одну операцию. Сведения о том, за счёт какого источника обеспечивается нулевая комиссия в льготный период, из самих тарифных условий не следуют, поэтому приписывать её финансирование конкретной стороне нельзя.
Для бизнеса льготный период означает, что до конца 2026 года расходы на комиссию по таким операциям не возникают. Но это не отменяет затрат на настройку касс, программного обеспечения и учёта, если они понадобятся. Поэтому сравнивать стоимость цифрового рубля с эквайрингом стоит не только по тарифу, но и с учётом расходов на внедрение и сопровождение.
С 2027 года полезно смотреть на ограничение комиссии в рублях. Пока расчётные 0,3% от суммы покупки не превышают 1 500 рублей, действует ставка 0,3%. При сумме платежа выше примерно 500 тысяч рублей срабатывает верхний предел: комиссия остаётся не выше 1 500 рублей, и её эффективная доля в платеже становится меньше 0,3%.
Для сравнения, в черновых расчётах часто сопоставляют цифровой рубль с карточным эквайрингом, где ставка может зависеть от банка, вида бизнеса и условий договора. Если для примера взять указанный диапазон 1,5–2,5% и выше, тариф цифрового рубля выглядит ниже по номинальной ставке. Однако это не универсальная оценка экономии: условия эквайринга у конкретного продавца могут отличаться, а сравнивать нужно одинаковые операции и полный набор связанных расходов.
Размер платежа меняет результат. При покупке на 500 рублей комиссия 0,3% составила бы 1,5 рубля. При покупке на 50 тысяч рублей это 150 рублей. Для платежа выше примерно 500 тысяч рублей процентный расчёт достигает ограничения, поэтому комиссия не продолжает расти пропорционально сумме. Значит, вывод о выгоде нельзя строить только на том, что у небольшого чека комиссия в рублях невелика или что у дорогой покупки ставка равна 0,3%: при крупных платежах начинает работать максимум в 1 500 рублей.
Нулевая комиссия до конца 2026 года даёт бизнесу время освоить новый способ расчёта без платы за саму операцию. Но расходы на интеграцию и работу с учётом всё равно зависят от инфраструктуры конкретной компании.
Исключения: кто освобождён от новых требований
Правила предусматривают категории бизнеса, на которые обязанность приёма не распространяется. Среди них торговые точки с выручкой менее 5 млн рублей в год, объекты торговли в населённых пунктах без доступа к интернету и связи, а также компании, которые работают только в сегменте B2B и не продают товары физическим лицам.
Эти исключения нужно рассматривать по фактическим обстоятельствам, а не только по общему описанию компании. Например, если бизнес в основном продаёт другим организациям, но при этом принимает оплату от физических лиц, важно проверить, соответствует ли он условию освобождения. Аналогично, для торговой точки имеет значение не просто нестабильная связь или отдельный сбой, а предусмотренное правилами отсутствие доступа к интернету и связи.
Порог для освобождения и пороги поэтапного подключения выполняют разные функции. Первый этап касается компаний с выручкой свыше 120 млн рублей, а позднее требования расширяются на продавцов с более низким оборотом. При этом отдельное освобождение для торговых точек с выручкой менее 5 млн рублей сохраняет значение и в общей конструкции правил. Поэтому предпринимателю с выручкой ниже порога первой волны нельзя автоматически заключать, что требование не коснётся его в будущем: нужно соотнести свой оборот с датой соответствующего этапа и проверить, не применяется ли исключение.
Отдельный вопрос связан с отказом в приёме. За неправомерный отказ принять цифровой рубль от потребителя предусмотрена административная ответственность по статье 14.8 КоАП РФ. В описании санкции указан диапазон от 30 до 50 тысяч рублей за установленный факт отказа. Для компании это аргумент не оставлять вопрос на уровне устных инструкций: порядок оплаты должен быть понятен и кассирам, и сотрудникам, которые разбирают спорные операции.
При этом сбой связи, отказ платёжной системы и сознательный отказ продавца принять доступный способ оплаты не следует смешивать в одну ситуацию. Внутренний порядок должен позволять зафиксировать, что произошло: выбран ли покупателем способ оплаты, была ли техническая ошибка, повторяли ли операцию и какие альтернативы предложили. Такая фиксация помогает разбирать претензии и показывает, что компания различает отказ от приёма и невозможность провести конкретную операцию.
Бухгалтерский учёт на платформе Банка России
Цифровые рубли хранятся на платформе Банка России, поэтому для бухгалтерии это отдельный остаток, который не стоит механически объединять с деньгами на расчётном счёте в коммерческом банке. В качестве практического решения может использоваться обособленный субсчёт к счёту 55 «Специальные счета в банках». Конкретную схему нужно закрепить в учётной политике и согласовать с используемыми бухгалтерскими системами.
Смысл отдельной аналитики не только в удобстве отчётности. Если поступление в цифровых рублях отражено как обычное движение по расчётному счёту, внутренние остатки и данные платформы могут перестать совпадать. Раздельный учёт позволяет сверять движение по цифровому кошельку, банковскому счёту и другим каналам приёма платежей, не сваливая их в одну строку.
До начала операций бухгалтерии стоит определить несколько рабочих правил:
- как отражать поступление цифровых рублей от покупателя и последующее движение средств;
- кто и с какой периодичностью сверяет остаток на платформе с учётными данными;
- как кассовые и платёжные отчёты передаются в бухгалтерскую систему;
- кто разбирает возвраты, ошибки и операции, статус которых неясен;
- какие документы и внутренние регистры подтверждают движение средств.
Эти вопросы зависят от устройства учётной системы и процессов компании. Универсальная запись в плане счетов не заменяет настройки аналитики: важно, чтобы остаток цифровых рублей можно было отдельно увидеть и сопоставить с данными платформы. Это особенно существенно для бизнеса с несколькими каналами оплаты, где ежедневная сверка должна показывать не только общую выручку, но и источник поступления.
Для физических лиц установлен ежемесячный лимит пополнения цифрового кошелька с банковских счетов в размере 300 тысяч рублей. Для бизнеса лимита на пополнение нет. Но из этого нельзя заключать, что магазин вправе принимать платежи без ограничений по сумме или объёму: лимит на пополнение кошелька и правила приёма платежей описывают разные операции. Бизнесу следует исходить из условий самой платёжной инфраструктуры и действующих правил расчётов, а не переносить на приём ограничения, установленные для пополнения кошелька, или, наоборот, считать отсутствие такого ограничения гарантией неограниченного приёма.
Что меняется для бизнеса к сентябрю 2026 года
Переход на цифровой рубль 2026 года для первой волны начинается с проверки применимости требований. Затем следуют техническая настройка приёма, подготовка кассиров и бухгалтерии, а после запуска остаётся регулярная сверка операций. Универсальный QR-код делает выбор способа оплаты привычнее для покупателя, но не снимает с продавца задачу обеспечить корректную обработку платежа.
Экономический эффект тоже нельзя оценить одной цифрой. До конца 2026 года комиссия за операцию нулевая, а с 2027 года действует тариф 0,3% с максимумом 1 500 рублей. Для малых платежей процентная ставка применяется полностью; для очень крупных платежей ограничение снижает эффективную долю комиссии. Сравнение с эквайрингом зависит от условий договора конкретного продавца и не даёт основания заранее объявлять цифровой рубль одинаково выгодным для всех форматов торговли.
Наконец, цифровой рубль не следует путать с криптовалютой или воспринимать как замену наличным и банковским счетам. Для бизнеса это новый способ расчёта на платформе Банка России, который постепенно включается в розничную инфраструктуру. Практический вопрос теперь не в том, станет ли он единственным способом оплаты, а в том, готов ли магазин принять его в установленный срок и корректно провести операцию от кассы до бухгалтерской сверки.